Une entreprise souhaite acquérir un véhicule, une machine ou un équipement professionnel.
Une première solution consiste naturellement à l’acheter grâce à ses ressources propres ou à solliciter un crédit bancaire.
Mais une autre possibilité existe : le crédit-bail, également appelé leasing.
Le crédit-bail permet à une entreprise d’utiliser un bien nécessaire à son activité sans devoir nécessairement en devenir propriétaire dès le départ.
Alors, comment fonctionne-t-il et en quoi diffère-t-il réellement d’un prêt bancaire classique ?
Qu’est-ce que le crédit-bail ?
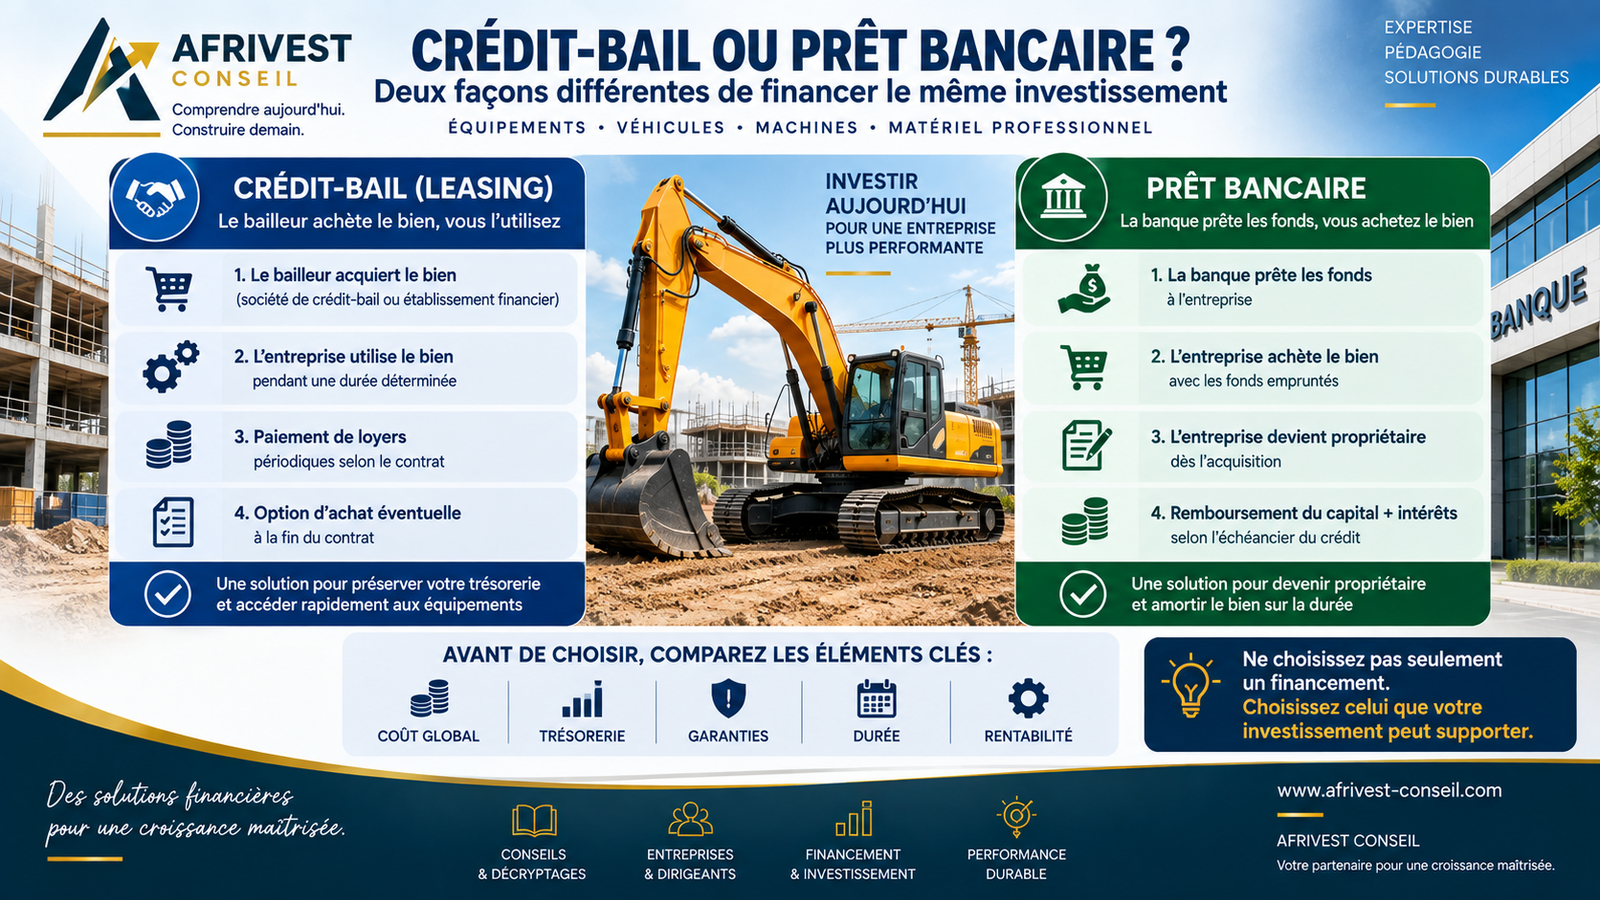
Le crédit-bail est une technique de financement dans laquelle un établissement financier ou une société spécialisée, appelé bailleur, acquiert un bien destiné à être utilisé par son client, appelé preneur.
Le preneur utilise ensuite ce bien pendant une durée déterminée et verse en contrepartie des loyers périodiques.
Le mécanisme peut être résumé simplement :
ENTREPRISE → CHOIX DU BIEN → ACHAT PAR LE BAILLEUR → MISE À DISPOSITION → LOYERS
Pendant la durée du contrat, le bien reste généralement la propriété du bailleur.
À son terme, selon les dispositions contractuelles, le client peut notamment disposer d’une possibilité d’acquisition du bien en levant une option d’achat et en payant la valeur résiduelle prévue.
Exemple pratique
Prenons le cas d’une PME qui souhaite acquérir une machine de production.
Avec un crédit bancaire classique, l’entreprise emprunte les fonds nécessaires, achète la machine et en devient propriétaire.
Avec le crédit-bail, l’établissement financier achète la machine et la met à la disposition de l’entreprise.
L’entreprise l’utilise immédiatement pour son activité et verse les loyers prévus au contrat.
La différence fondamentale apparaît donc clairement :
dans le crédit classique, la banque finance l’acquisition ; dans le crédit-bail, le bailleur acquiert le bien et en finance l’usage par l’entreprise.
Crédit-bail et prêt classique : quelle différence ?
La distinction peut être résumée ainsi :
| Critère | Crédit-bail | Prêt bancaire classique |
|---|---|---|
| Financement | Le bailleur acquiert le bien | La banque prête de l’argent |
| Propriétaire pendant le financement | Bailleur | Entreprise |
| Paiements | Loyers | Capital + intérêts |
| Utilisation du bien | Oui | Oui |
| Propriété immédiate | Non | Oui |
| Fin du contrat | Option selon contrat | Bien déjà détenu par l’entreprise |
Cette différence de structure peut avoir des conséquences importantes sur le choix du financement.
Pourquoi une entreprise peut-elle choisir le crédit-bail ?
1. Préserver sa trésorerie
L’un des principaux intérêts du crédit-bail est de permettre l’accès à un équipement sans mobiliser immédiatement l’intégralité du prix d’acquisition.
Pour une PME, préserver ses liquidités peut être essentiel.
Les ressources disponibles peuvent ainsi continuer à financer le stock, les fournisseurs, les salaires et le besoin en fonds de roulement.
2. Accéder à des équipements nécessaires à la croissance
Une entreprise peut avoir besoin d’une machine pour augmenter sa capacité de production alors qu’elle ne dispose pas immédiatement des ressources nécessaires pour l’acheter.
Le crédit-bail peut permettre de rapprocher deux calendriers :
l’utilisation économique du bien et son financement.
L’équipement commence ainsi à contribuer à l’activité pendant que l’entreprise supporte progressivement son coût.
3. Limiter l’immobilisation immédiate de capitaux
Acheter directement un équipement important peut absorber une partie significative de la trésorerie disponible.
Le crédit-bail offre une autre manière d’organiser cet investissement.
Le crédit-bail est-il toujours plus avantageux ?
Non.
Comme tout financement, il comporte également des contraintes.
Le coût total des loyers et de l’éventuelle option d’achat doit notamment être analysé.
Le preneur n’étant pas propriétaire du bien pendant la période contractuelle, sa liberté concernant ce bien peut également être encadrée par le contrat.
Certaines conditions relatives à l’entretien, à l’assurance, à l’utilisation ou à la restitution peuvent s’appliquer.
Le choix ne doit donc jamais reposer uniquement sur le montant du loyer.
Le véritable raisonnement : comparer le coût global
Pour une entreprise, la bonne question n’est pas simplement :
« Quel financement me donne la mensualité la plus faible ? »
Il faut plutôt comparer :
Coût du financement + impact sur la trésorerie + durée + garanties + contraintes contractuelles + valeur finale du bien.
Prenons deux solutions pour financer le même équipement.
Solution A — Crédit bancaire
L’entreprise devient immédiatement propriétaire mais supporte les remboursements du crédit.
Solution B — Crédit-bail
L’entreprise préserve davantage sa trésorerie initiale mais supporte des loyers et reste soumise aux conditions du contrat.
La meilleure solution dépend donc de la situation financière et des objectifs de l’entreprise.
Attention à la rentabilité de l’investissement
Qu’il soit financé par crédit-bail ou par emprunt, un équipement doit avant tout avoir une justification économique.
Avant de s’engager, l’entreprise devrait notamment se demander :
- Quel chiffre d’affaires supplémentaire cet équipement permettra-t-il de générer ?
- Quelles économies permettra-t-il de réaliser ?
- Quelle marge supplémentaire produira-t-il ?
- Les flux générés permettront-ils de supporter les loyers ou remboursements ?
- Quel sera son taux réel d’utilisation ?
Un financement adapté ne transforme pas un mauvais investissement en bon investissement.
Ce que l’entreprise doit retenir
Le crédit-bail constitue une solution intéressante lorsqu’une entreprise souhaite accéder à un équipement tout en évitant de mobiliser immédiatement une part importante de ses ressources financières.
Mais il ne doit pas être choisi automatiquement.
Avant de décider, l’entreprise devrait comparer au minimum :
CRÉDIT-BAIL ↔ CRÉDIT BANCAIRE ↔ AUTOFINANCEMENT
sur quatre dimensions :
COÛT • TRÉSORERIE • RISQUE • RENTABILITÉ
À retenir
Le crédit-bail permet d’utiliser aujourd’hui un bien qui reste, pendant la durée du contrat, la propriété du bailleur, avec généralement une possibilité d’acquisition ultérieure selon les conditions prévues.
Le prêt classique permet à l’entreprise de devenir propriétaire du bien dès son acquisition tout en remboursant le financement obtenu.
Il n’existe donc pas de solution universellement meilleure.
Le meilleur financement est celui qui correspond à la capacité financière de l’entreprise, à la rentabilité de l’investissement et à ses objectifs de trésorerie.
AFRIVEST CONSEIL
Financer un investissement ne consiste pas uniquement à obtenir un crédit.
Il faut déterminer combien investir, comment financer l’investissement et si les flux futurs permettront réellement d’en supporter le coût.
AFRIVEST CONSEIL accompagne les entreprises dans l’analyse des investissements, les simulations financières, la structuration des plans de financement et la préparation des dossiers bancaires.
Cet article est publié à titre pédagogique. Les caractéristiques comptables, fiscales et contractuelles du crédit-bail dépendent notamment de la réglementation applicable et du contrat proposé.