Le blanchiment des capitaux constitue l’un des risques majeurs auxquels sont confrontés les systèmes financiers modernes.
Banques, établissements financiers, entreprises et professionnels assujettis sont appelés à renforcer constamment leurs dispositifs de vigilance afin d’éviter que des fonds provenant d’activités illicites ne soient introduits puis dissimulés dans l’économie légale.
Mais qu’est-ce que réellement le blanchiment des capitaux et comment fonctionne-t-il ?
Qu’est-ce que le blanchiment des capitaux ?
Le blanchiment des capitaux est un processus consistant à dissimuler l’origine illicite de fonds afin de leur donner une apparence légitime.
Les capitaux concernés peuvent provenir de différentes activités criminelles ou frauduleuses.
L’objectif recherché consiste à rendre difficile l’identification de l’origine véritable de l’argent avant sa réutilisation dans l’économie.
Le blanchiment représente ainsi un risque qui dépasse largement le seul secteur bancaire : il concerne l’intégrité de l’ensemble du système économique et financier.
Les trois grandes étapes du blanchiment
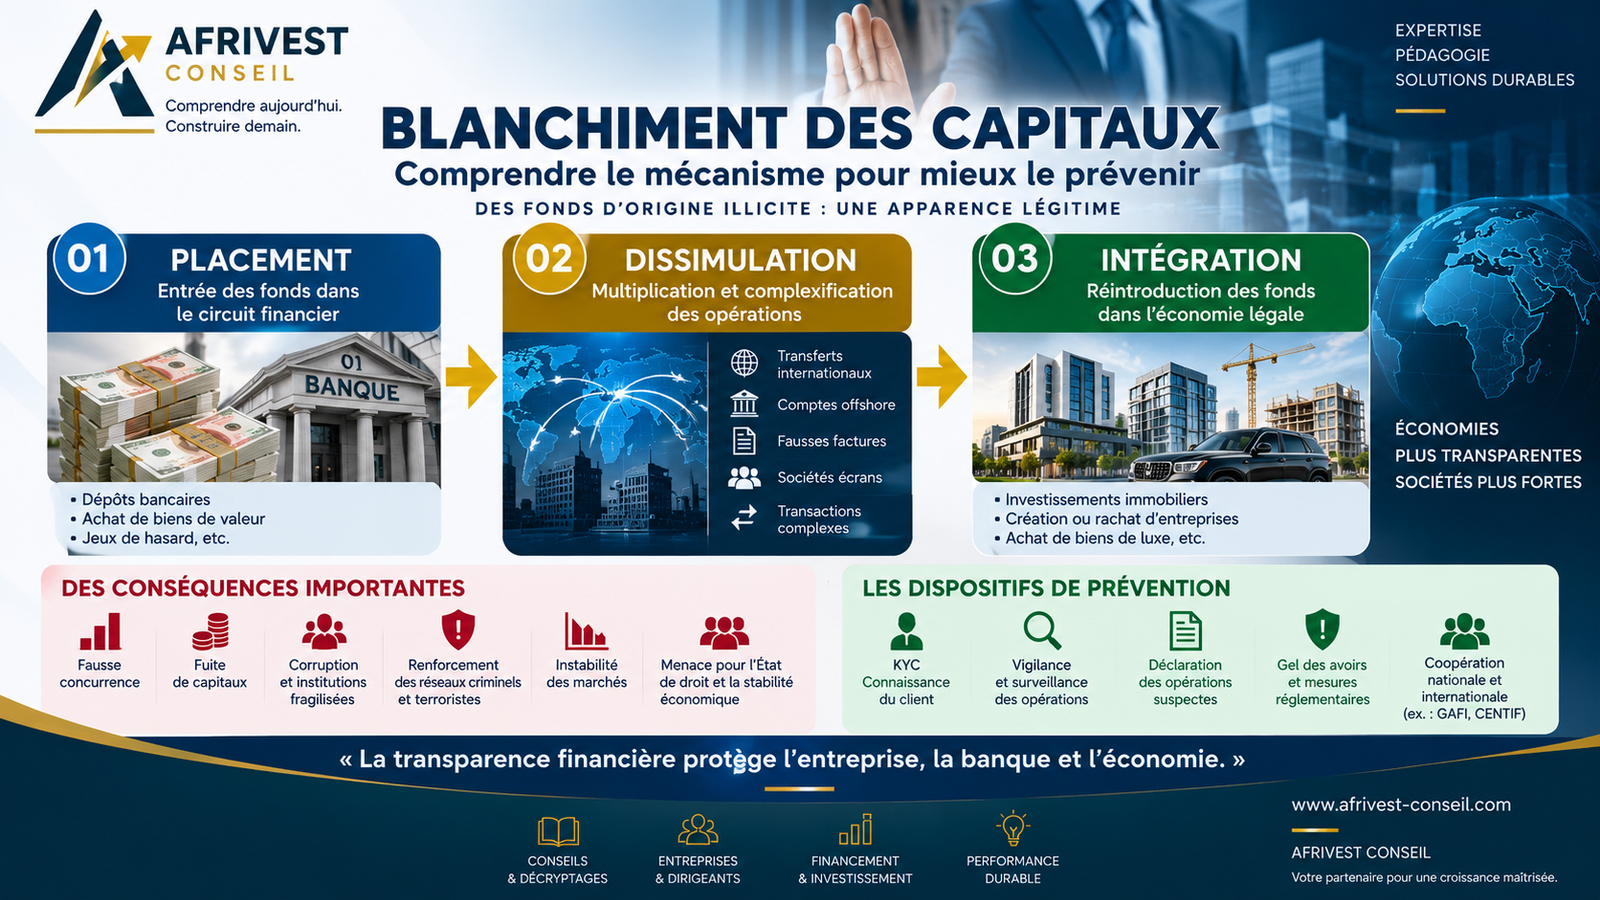
Le processus est généralement présenté en trois phases : placement, empilement ou dissimulation, puis intégration.
1. Le placement
Il s’agit de la première introduction des fonds d’origine illicite dans les circuits économiques ou financiers.
Cette phase est particulièrement sensible, car elle correspond au moment où les capitaux entrent en contact avec le système financier formel.
C’est pourquoi la connaissance du client, de son activité et de l’origine de ses fonds constitue un élément important des dispositifs de vigilance.
2. L’empilement ou la dissimulation
Une fois les fonds introduits dans le système, différentes opérations peuvent avoir pour objectif d’en complexifier la traçabilité.
La multiplication des mouvements et l’utilisation de structures ou de transactions complexes peuvent rendre plus difficile l’identification de l’origine initiale des capitaux.
Pour les établissements financiers, l’analyse de la cohérence des opérations avec le profil économique du client prend ici toute son importance.
3. L’intégration
La dernière phase consiste à réintroduire les fonds dans l’économie avec une apparence de légitimité.
Les capitaux peuvent alors apparaître comme provenant d’activités économiques ou d’investissements réguliers.
À ce stade, distinguer des fonds illicites de capitaux légitimes peut devenir beaucoup plus difficile.
Pourquoi le blanchiment représente-t-il un danger ?
Les conséquences dépassent largement l’établissement financier par lequel transitent éventuellement les fonds.
Le blanchiment peut notamment :
- fausser la concurrence entre entreprises ;
- favoriser la corruption ;
- fragiliser les institutions ;
- renforcer les réseaux criminels ;
- perturber le fonctionnement normal des marchés ;
- affecter la confiance dans le système financier.
Une entreprise utilisant des ressources provenant d’activités illicites peut, par exemple, fonctionner avec des contraintes économiques très différentes de celles supportées par une entreprise financée normalement.
Le blanchiment devient alors également un problème de concurrence et de gouvernance économique.
Pourquoi les banques sont-elles particulièrement vigilantes ?
Les établissements financiers occupent une position centrale dans la circulation des flux financiers.
Ils mettent donc en œuvre différents mécanismes de prévention et de détection.
Parmi eux figure notamment le principe de connaissance du client — KYC (Know Your Customer).
L’objectif ne consiste pas uniquement à connaître l’identité d’un client.
Il s’agit également de comprendre notamment :
- son activité ;
- son profil économique ;
- la nature habituelle de ses opérations ;
- l’origine des fonds lorsque cela est nécessaire ;
- la cohérence entre les transactions réalisées et son profil.
Une opération inhabituelle n’est pas automatiquement une opération illicite.
Elle peut cependant nécessiter une analyse complémentaire lorsqu’elle paraît incohérente avec le fonctionnement normal du compte ou l’activité connue du client.
Le rôle des dispositifs de lutte contre le blanchiment
La lutte contre le blanchiment repose sur plusieurs mécanismes de prévention, de contrôle et de coopération.
Ils comprennent notamment :
L’identification et la connaissance du client
Les établissements doivent disposer d’informations permettant d’identifier leurs clients et de comprendre leur activité.
La surveillance des opérations
Certaines transactions peuvent nécessiter une vigilance particulière lorsqu’elles présentent un caractère inhabituel ou incohérent.
Le traitement des opérations suspectes
Lorsque les conditions réglementaires sont réunies, les opérations concernées peuvent faire l’objet des procédures de déclaration prévues par la réglementation.
La coopération institutionnelle
Les établissements financiers, autorités de supervision, cellules de renseignement financier et autorités judiciaires participent, chacun selon ses responsabilités, au dispositif de lutte contre le blanchiment.
Dans l’espace UEMOA, les Cellules Nationales de Traitement des Informations Financières (CENTIF) jouent notamment un rôle dans la réception et l’analyse des informations relevant de leurs missions.
Une responsabilité qui ne concerne pas uniquement les banques
Les entreprises ont également intérêt à développer une véritable culture de vigilance.
Connaître ses partenaires commerciaux, documenter ses transactions, conserver les justificatifs et maintenir une comptabilité fiable constituent de bonnes pratiques de gestion.
Pour une PME, cette rigueur présente un double avantage :
elle contribue à la conformité de l’entreprise et améliore également la qualité de sa relation avec les banques et partenaires financiers.
Une entreprise incapable d’expliquer clairement l’origine de certains flux importants ou présentant de nombreuses opérations sans justification économique suffisante peut susciter des interrogations légitimes de ses partenaires financiers.
À retenir
Le blanchiment des capitaux consiste à donner une apparence légitime à des fonds provenant d’activités illicites.
Son mécanisme est généralement présenté autour de trois grandes phases :
PLACEMENT → DISSIMULATION → INTÉGRATION
La lutte contre ce phénomène repose notamment sur la connaissance du client, la surveillance des opérations, la traçabilité des flux et la coopération entre les différents acteurs concernés.
Pour les entreprises comme pour les institutions financières, la qualité de l’information financière et la transparence des opérations constituent donc des éléments essentiels de confiance.
AFRIVEST CONSEIL
La qualité de la relation bancaire d’une entreprise dépend aussi de sa capacité à présenter une activité structurée, des flux compréhensibles et une information financière fiable.
AFRIVEST CONSEIL accompagne les entreprises dans leur structuration financière, l’amélioration de leur information de gestion et la préparation de leurs relations avec les banques et partenaires financiers.
Cet article est proposé à des fins d’information et de sensibilisation. Les obligations applicables en matière de lutte contre le blanchiment et le financement du terrorisme doivent être appréciées au regard de la réglementation en vigueur et de la situation de chaque acteur.