Lorsqu’une banque centrale décide de modifier ses taux directeurs, la décision peut sembler très éloignée des préoccupations quotidiennes des particuliers et des entreprises.
Pourtant, elle peut progressivement influencer le coût du crédit, les conditions de financement, l’épargne, l’investissement, la consommation et, plus largement, l’activité économique.
Comprendre le taux directeur permet donc de mieux comprendre certaines décisions des banques et l’évolution de l’environnement financier.
Qu’est-ce qu’un taux directeur ?
Le taux directeur est un taux d’intérêt fixé par une banque centrale. Dans l’UEMOA, cette fonction est exercée par la BCEAO — Banque Centrale des États de l’Afrique de l’Ouest.
Il constitue l’un des principaux instruments de la politique monétaire.
À travers ses taux directeurs, la banque centrale agit notamment sur le coût auquel les banques accèdent à la liquidité et, par transmission, sur les conditions de financement de l’économie.
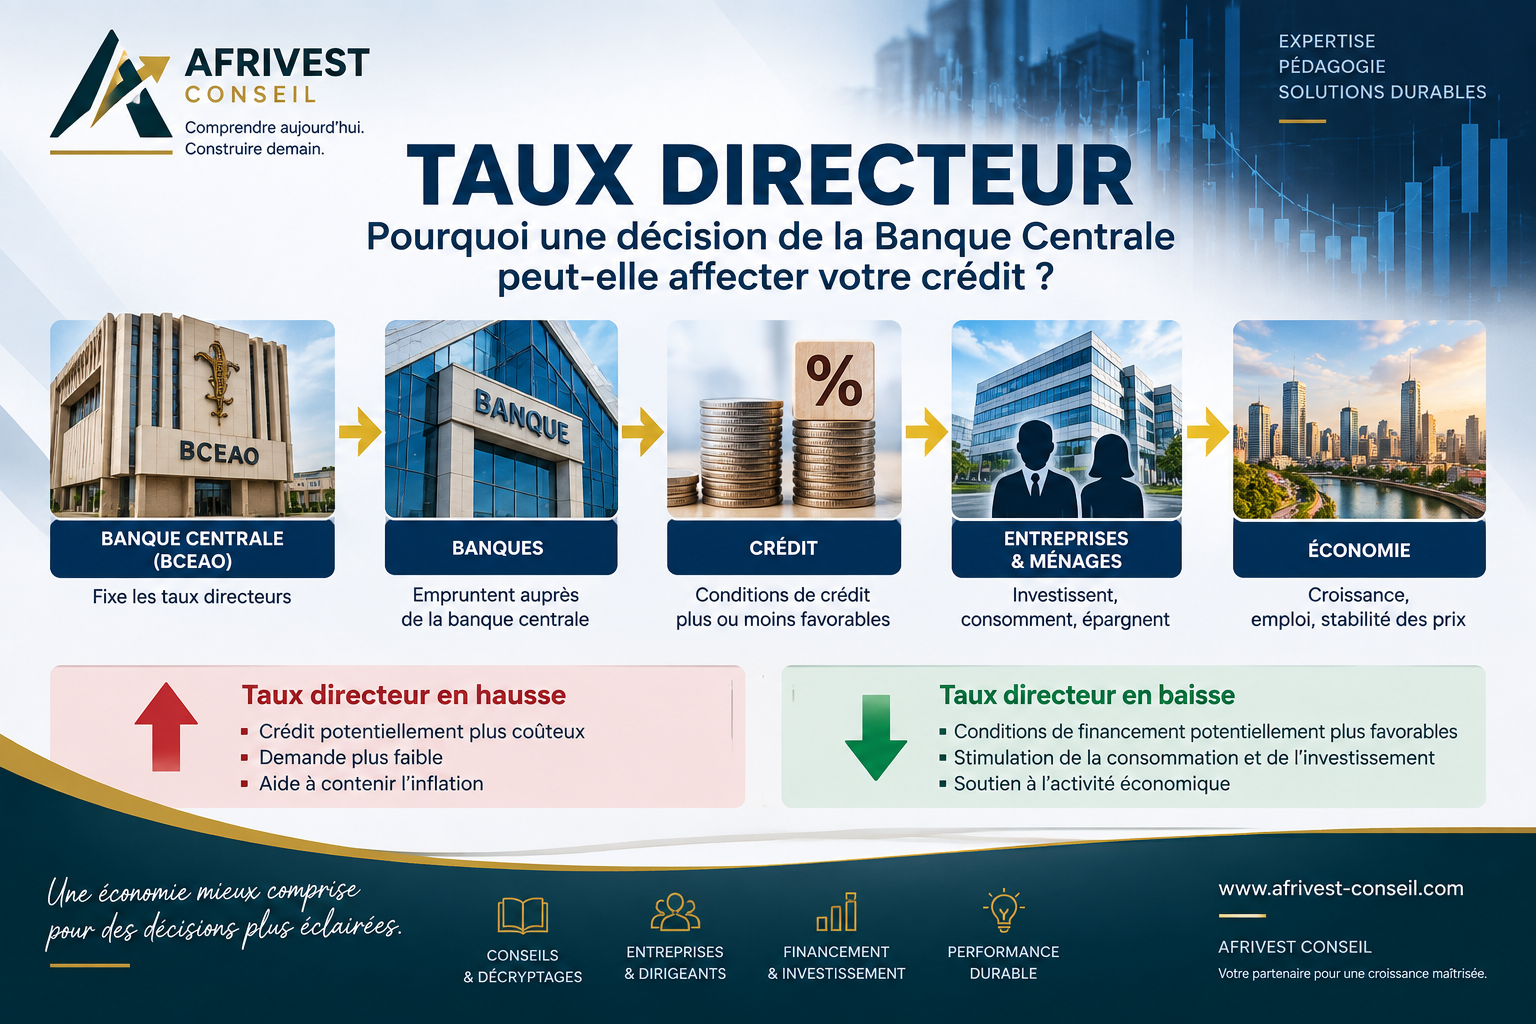
Que se passe-t-il lorsque le taux directeur baisse ?
Lorsque la banque centrale réduit ses taux, le refinancement des banques peut devenir moins coûteux.
Cette évolution peut favoriser, selon les conditions du marché et la situation des établissements bancaires :
- une amélioration des conditions de financement ;
- une stimulation de la demande de crédit ;
- davantage d’investissements ;
- une augmentation de la consommation ;
- un soutien à l’activité économique.
La baisse des taux directeurs constitue ainsi l’un des instruments dont dispose une banque centrale pour favoriser l’activité économique.
Et lorsqu’il augmente ?
Le mécanisme inverse peut se produire.
Une hausse du taux directeur renchérit le coût du refinancement bancaire et peut contribuer à rendre les conditions de crédit plus restrictives.
L’objectif peut notamment être de ralentir une demande excessive et de contribuer à contenir les pressions inflationnistes.
Il existe donc un arbitrage permanent entre soutien à l’activité économique et préservation de la stabilité des prix.
Quels sont les principaux taux utilisés par une banque centrale ?
Selon le dispositif monétaire concerné, plusieurs catégories de taux peuvent intervenir, notamment :
Le taux de refinancement
Il intervient dans les opérations permettant aux banques d’obtenir de la liquidité auprès de la banque centrale.
Le taux applicable aux facilités de prêt
Il concerne certaines opérations permettant aux banques de couvrir leurs besoins de liquidité.
Le taux applicable aux dépôts ou facilités de dépôt
Il concerne les excédents de liquidité que les banques peuvent placer auprès de la banque centrale.
L’évolution de ces différents taux contribue à orienter les conditions monétaires et financières.
Comment le taux directeur arrive-t-il jusqu’au client ?
Le mécanisme peut être résumé ainsi :
Banque centrale → Banques → Conditions de crédit et d’épargne → Entreprises et ménages → Activité économique
Prenons un exemple simple.
Une entreprise envisage d’acquérir une nouvelle machine grâce à un financement bancaire.
Si l’environnement monétaire devient plus restrictif et que les conditions de financement bancaire se renchérissent, son crédit peut devenir plus coûteux. L’entreprise peut alors réduire son investissement, le reporter ou rechercher une autre structure de financement.
À l’inverse, des conditions monétaires plus favorables peuvent faciliter certains projets d’investissement.
La variation d’un taux décidé au niveau de la banque centrale peut ainsi finir par influencer des décisions très concrètes prises par les entreprises et les ménages.
Pourquoi la BCEAO utilise-t-elle cet instrument ?
Dans l’UEMOA, les décisions de politique monétaire cherchent notamment à préserver la stabilité monétaire et financière, tout en tenant compte de l’évolution de l’activité économique.
En période de tensions inflationnistes, un resserrement des conditions monétaires peut contribuer à limiter l’excès de demande et de liquidité.
À l’inverse, lorsque les circonstances le permettent, des conditions monétaires plus accommodantes peuvent soutenir le financement de l’économie.
Ce que l’entreprise doit retenir
Le taux directeur n’est donc pas uniquement un indicateur destiné aux économistes ou aux banques.
Son évolution peut avoir des conséquences sur :
- le coût du financement ;
- la rentabilité d’un investissement financé à crédit ;
- les conditions de refinancement ;
- les décisions d’investissement ;
- la gestion de trésorerie ;
- et, plus globalement, l’environnement économique dans lequel évolue l’entreprise.
Une entreprise qui prépare un projet de financement a donc intérêt à ne pas examiner uniquement le montant du crédit recherché. Elle doit également intégrer le coût du financement et son évolution possible dans ses simulations.
À retenir
Le taux directeur est l’un des principaux leviers utilisés par une banque centrale pour agir sur les conditions monétaires.
Lorsqu’il évolue, ses effets se transmettent progressivement au système bancaire puis à l’économie réelle.
Comprendre ce mécanisme permet aux dirigeants, investisseurs et particuliers de mieux interpréter l’évolution du crédit et d’anticiper certaines décisions financières.
AFRIVEST CONSEIL
Comprendre son environnement bancaire et financier constitue une étape importante avant toute décision de financement ou d’investissement.
AFRIVEST CONSEIL accompagne les entreprises et leurs dirigeants dans le diagnostic financier, la structuration des besoins de financement, la préparation des dossiers bancaires et l’amélioration du pilotage financier.
Cet article est publié à titre pédagogique et ne constitue pas une recommandation individuelle de financement ou d’investissement.